Quasi tutte le app di spesa chiedono di collegare la banca. È il modo più rapido di avere i dati, ed è anche il motivo per cui molte persone chiudono l'app e non la riaprono. SubTracker non lo chiede, e non lo chiederà.
Non ti viene mai chiesto l'accesso alla banca, il numero della carta o il codice IBAN. Non esiste una schermata che lo chieda, perché non esiste la funzione. Nessun intermediario di open banking sta fra te e i tuoi dati, e non c'è nessun consenso da rinnovare ogni novanta giorni.
Il risultato pratico è che per iniziare bastano trenta secondi e nessun documento: si aggiunge il primo abbonamento e il conto comincia a esistere.
Quello che sai già. Nome, importo, ogni quanto si paga. Dal catalogo di più di novanta servizi noti arriva già compilato, per tutto il resto sono tre campi.
Le ricevute che ti arrivano comunque. Ogni servizio manda un'email quando ti addebita qualcosa. Quella email contiene esattamente cio che serve: chi, quanto, quando. Colleghi una casella, tocchi Sincronizza e SubTracker scarica solo le email di negozi, servizi e pagamenti e ne ricava abbonamenti e piani a rate.
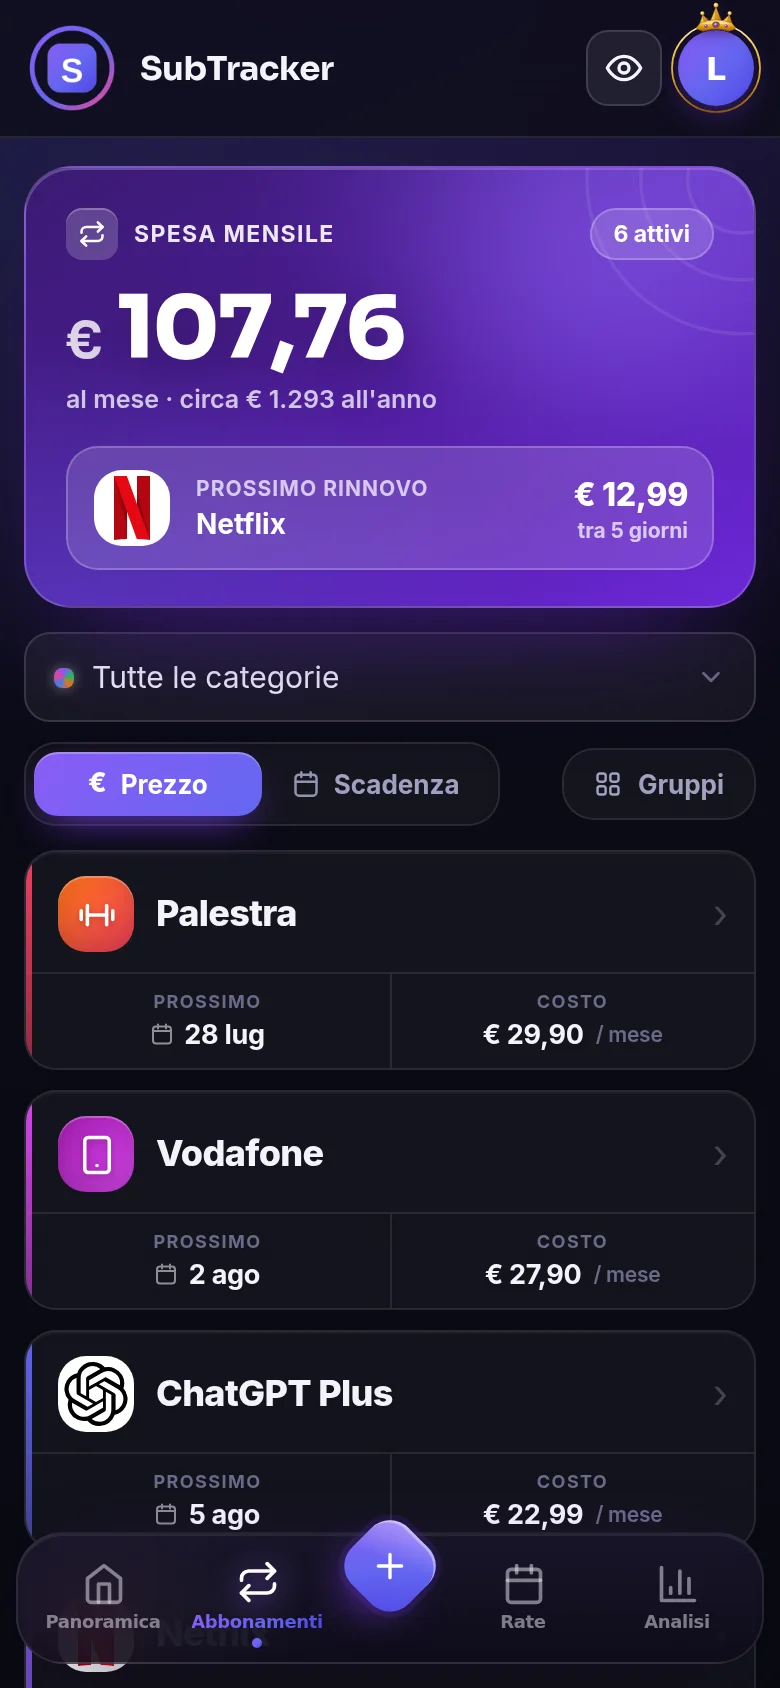
Solo le email di negozi, servizi e pagamenti. Ne ricava il nome del servizio, l'importo, la data e ogni quanto si ripete, più le ultime 4 cifre della carta e il riferimento del pagamento quando ci sono; di ogni email letta tiene mittente e oggetto. Le legge un'intelligenza artificiale che non le usa per addestrarsi, il resto della posta non viene scaricato, il testo delle email non resta sui nostri server, e niente viene mai rivenduto o usato per la pubblicità. L'accesso è in sola lettura: l'app non può rispondere, inoltrare o cancellare nulla.
Se preferisci non collegare nemmeno la posta, l'app funziona interamente a mano: nessuna funzione è riservata a chi collega una casella. Il dettaglio completo sta nell'informativa privacy.
Collegare il conto darebbe una cosa sola in più: l'elenco dei movimenti. Ma un movimento dice solo che sono usciti 12,99 euro verso un certo esercente, e non dice se è un canone mensile, un acquisto singolo o la terza di sei rate. Quella distinzione, che è tutto il punto dell'app, si ricava molto meglio dalla ricevuta che dal movimento.
In cambio, l'open banking chiederebbe le credenziali della banca, un consenso da rinnovare, un intermediario in mezzo e la responsabilità di custodire l'accesso al conto di qualcun altro. Il rapporto fra quello che si guadagna e quello che si rischia non torna.
I dati dell'account stanno su server in Europa. I permessi di accesso alla posta e le password per app sono cifrati, l'accesso all'app si può proteggere con un codice o con l'impronta, e la verifica in due passaggi è disponibile per tutti gli account, non solo per i paganti.
L'account si elimina dall'app in un tocco, senza scrivere a nessuno e senza aspettare risposta: con esso sparisce tutto quello che contiene (dalle copie di sicurezza entro 30 giorni).
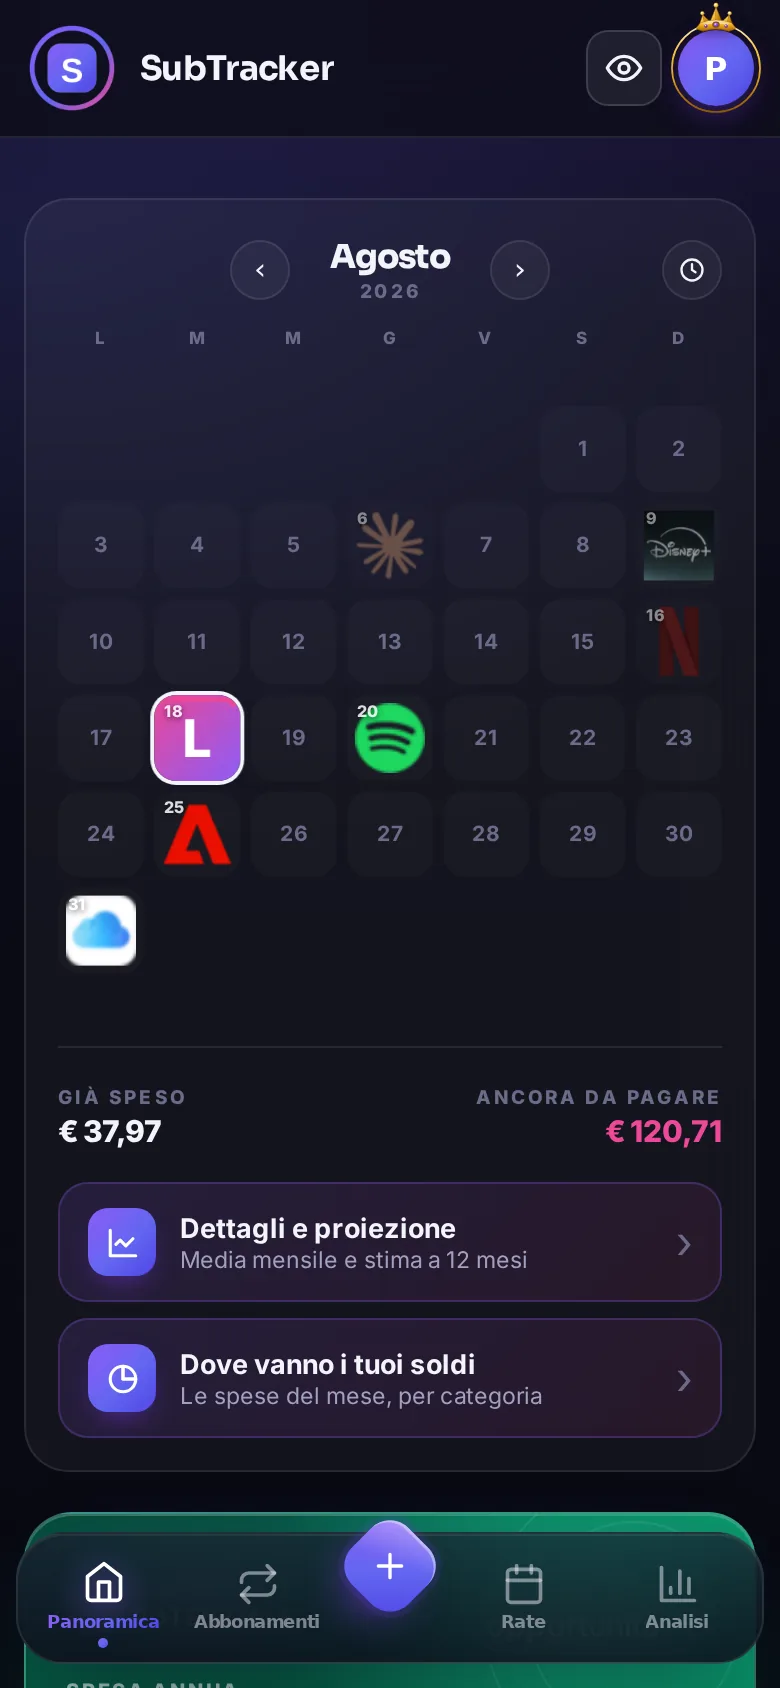
Nessun documento, nessuna credenziale, nessun consenso da rinnovare. Si aggiunge il primo abbonamento e si vede subito se serve.
 SubTracker